
来源:国廉评论app
作者:康桥
2026-09-24 08:55
最高人民法院 “严禁用今天的新规倒查历史旧账” 的明确司法导向,在民营经济领域引发的关注度远超一般司法政策。背后的现实逻辑清晰而沉重:过去很长一段时期,不少企业经营者面临的最大不安并非市场竞争本身,而是不确定哪一天,十余年前早已完成的经营行为,会被一纸新规重新翻出来追责。
这种不安有着扎实的实践印证。谢某等三人虚报注册资本案是最具标志性的样本:2004 年当事人凑集 800 万元过桥资金完成公司注册,彼时公司法实行实缴登记制;2014 年公司法修订为认缴登记制后,辽宁省高级人民法院再审明确宣告三人不构成虚报注册资本罪,裁判的核心准则正是 “评判过去的行为,只能用当时的规矩”。2026 年最高人民法院工作报告给出更具说服力的宏观数据:坚决防止和纠正利用刑事手段干预经济纠纷,全年认定 69 件已诉案件不应作为犯罪处理,再审改判 6 家企业、12 名企业经营者无罪。
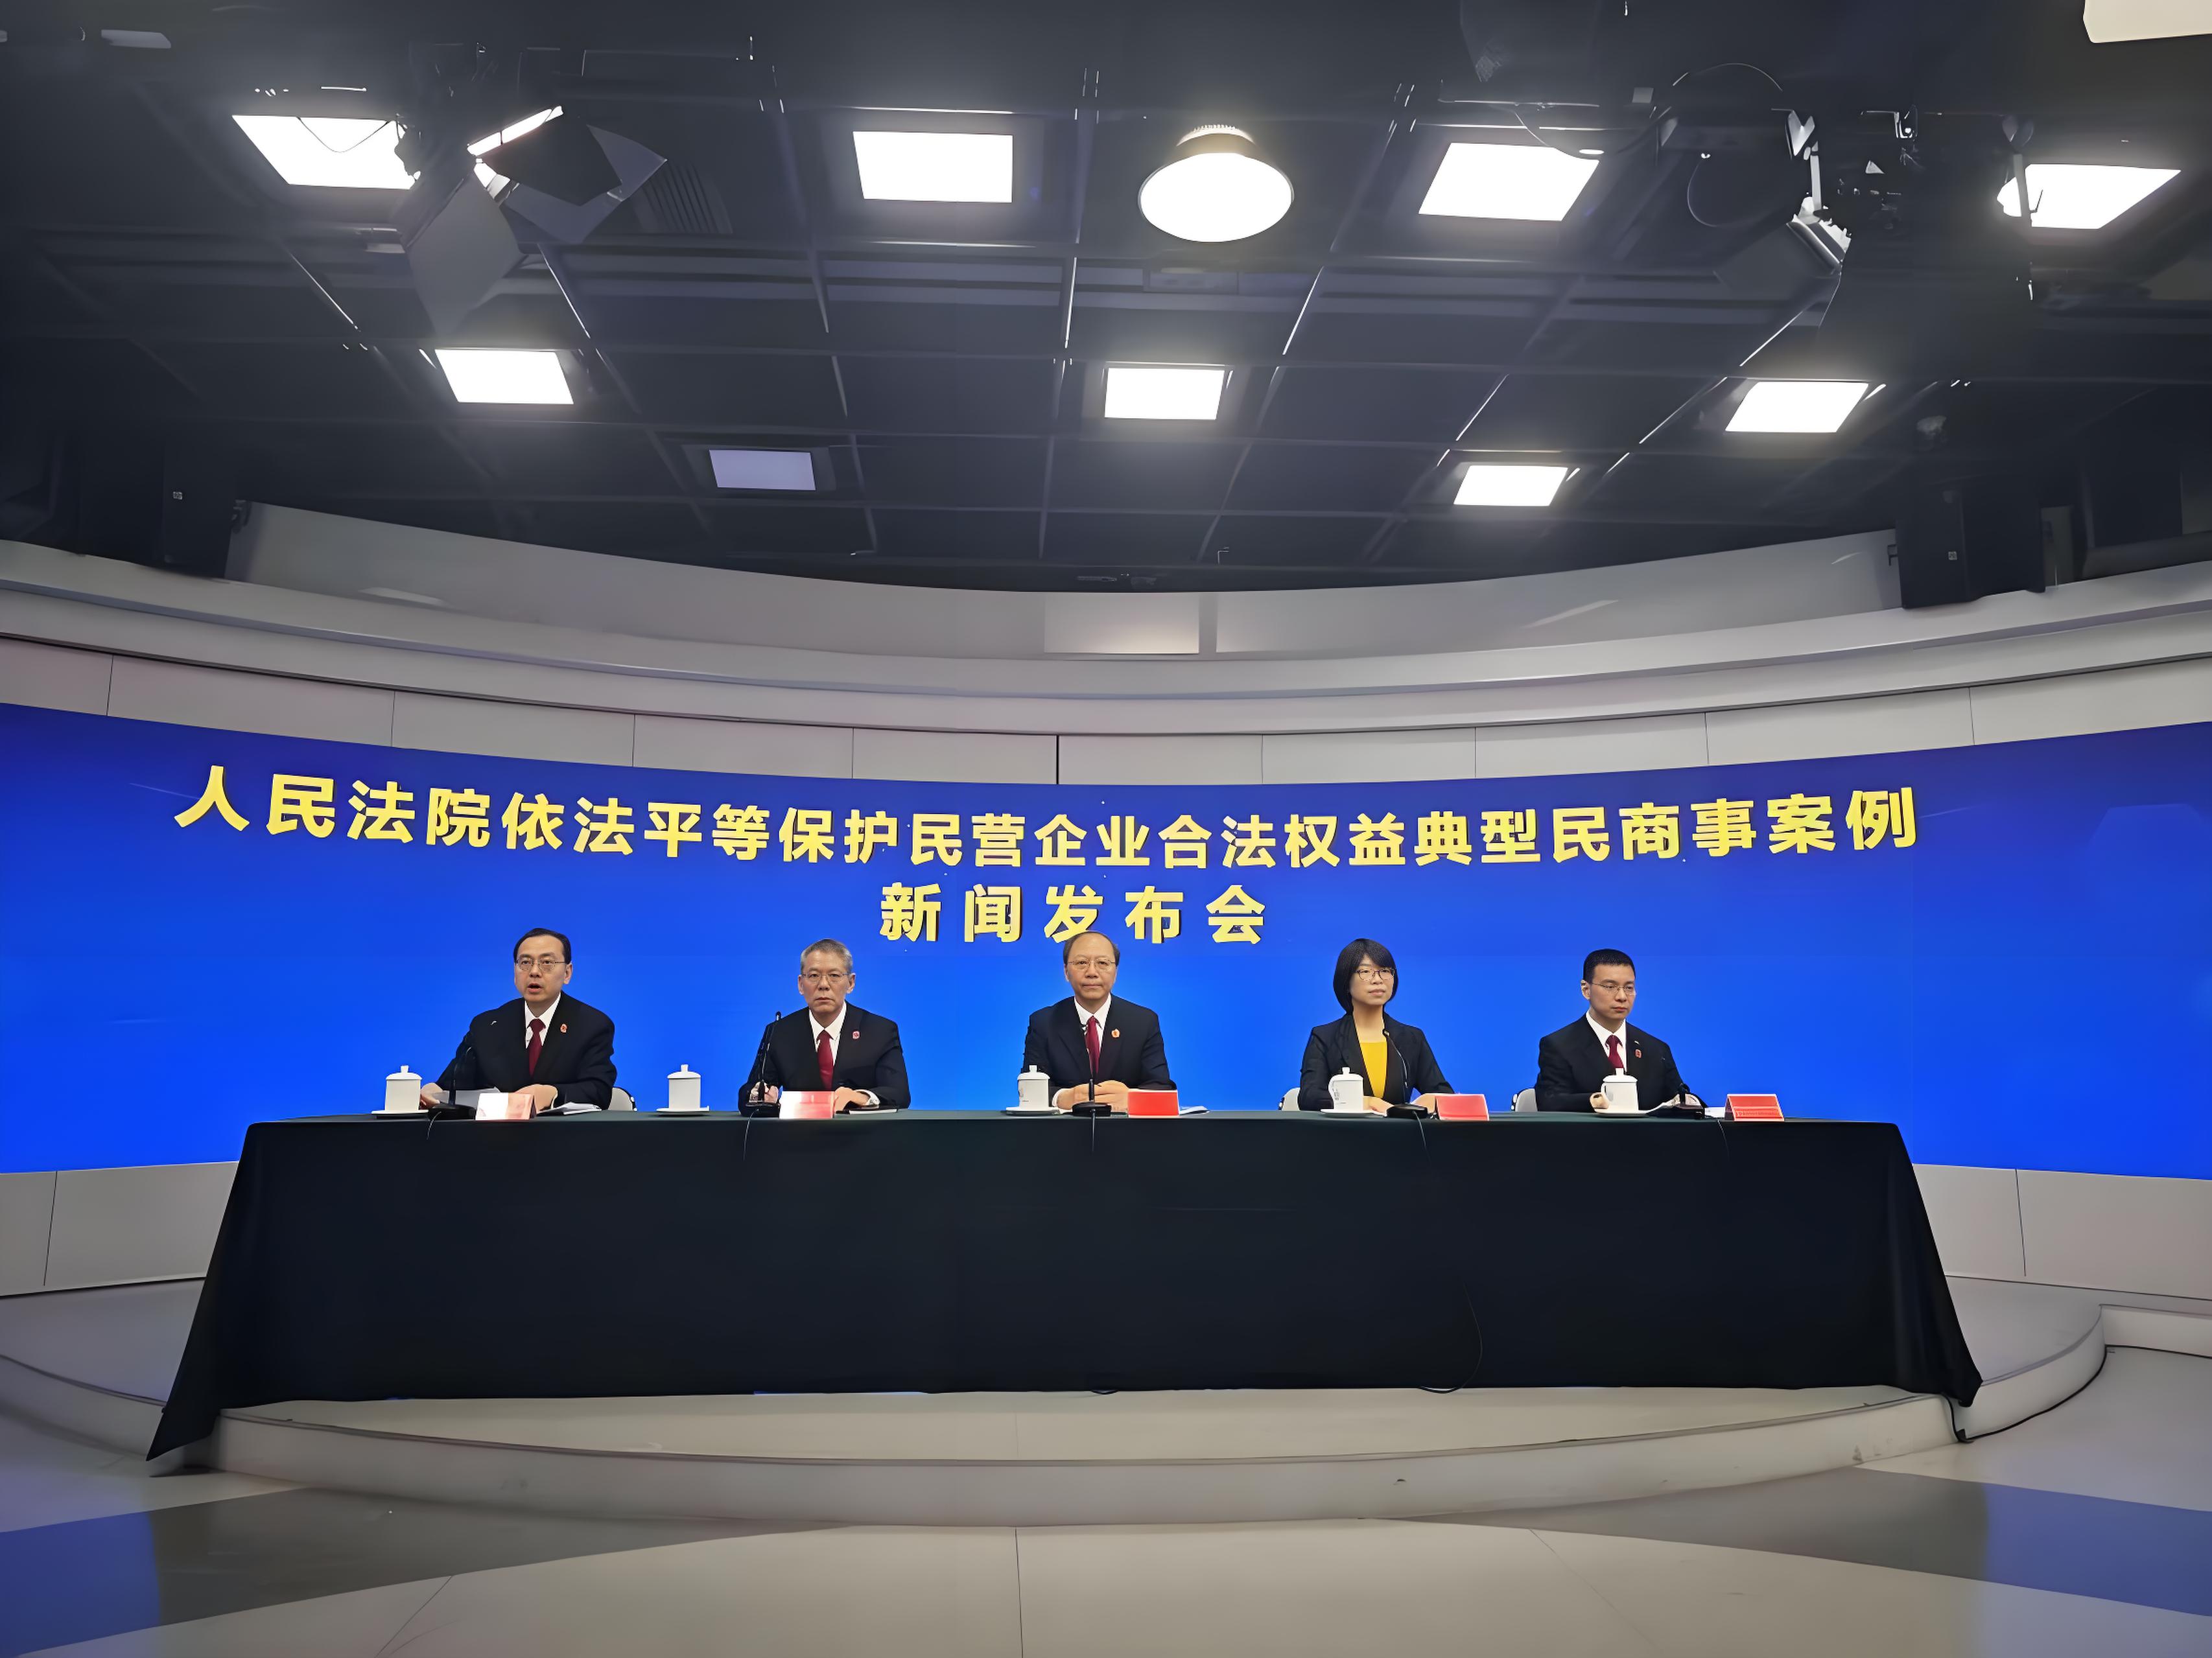
图:最高人民法院依法平等保护民营企业合法权益典型案例新闻发布会现场 来源:最高人民法院
这批纠错案例的核心价值,不止于个案的权利救济,更在于将 “法不溯及既往” 从抽象法理落地为可执行的裁判刚性约束。与此同时,规则层面的制度供给同步跟进:最高法出台《关于适用〈中华人民共和国公司法〉时间效力的若干规定》,明确新旧公司法衔接适用的一般规则;针对公司法第八十八条第一款出资责任的适用争议,最高法专门作出批复,明确该条款仅适用于 2024 年 7 月 1 日之后发生的未届出资期限的股权转让行为,从源头上切断了 “以新规量旧事” 的制度通道。
但有一条边界必须清晰厘清。最高法的 “不溯及既往” 约束的是司法裁判和刑事追诉,解决的是 “不能用新规则评价旧行为” 的问题,不等于税务机关不能依法追缴历史税款。根据税收征收管理法第五十二条,因计算错误等失误少缴税款的追征期一般为三年、特殊情况五年;但对偷税、抗税、骗税的,追征不受期限限制。国家税务总局也已明确回应,没有组织全国性、集中性的税务检查,更没有倒查二十年、三十年的安排。两套规则逻辑起点截然不同:司法纠偏针对的是 “规则变动但行为当时不违法” 的不当追责冲动,税务追征针对的是 “行为当时就已违法” 的法定纳税义务。混同二者,无论对企业还是执法者,都会造成规则认知的误判。
从本质上看,最高法的表态传递的核心信号,是规则的可预期性正在被系统性加固。《民营经济促进法》实施后,最高法配套出台 25 条指导意见,明确对各类所有制经济依法平等保护。法治是最好的营商环境,其核心从来不是给市场主体特殊优待,而是让经营者清晰知晓红线与底线,并且确信这条规则边界不会在事后被随意移动。
倒查旧账引发的普遍焦虑,根本原因不在于企业惧怕合规,而在于规则的游移让合规失去了可参照的坐标。司法层面重新锚定规则的确定性,稳定市场主体的长期预期,这比任何阶段性惠企政策都更具根本价值,也是构建法治化营商环境的核心要义。