
来源:国廉评论app
作者:康桥
2026-10-02 13:53
10 月 1 日起,全国范围的居民购房贷款贴息政策正式实施。这是中央财政首次对居民商业性个人住房贷款实施贴息支持:政策实施期限暂定 1 年,其间经办银行新发放的符合条件首套住房贷款,财政按贷款本金给予年化 1 个百分点的贴息,贴息期限最长 5 年,单户可享受贴息的贷款规模上限为 100 万元,贴息资金由中央财政承担 90%、地方财政承担 10%。作为落实稳楼市部署的关键增量政策,此次贴息并非简单的购房成本减免,而是通过精准的政策设计,从居民决策、市场生态、宏观工具三个维度,为房地产市场预期修复注入系统性动力。
图:财政部官网发布的《关于实施居民购房贷款贴息政策的通知》页面 来源:中华人民共和国财政部
此次政策的让利力度直观可感,精准击中刚需群体最核心的月供压力痛点。按照当前首套住房商业性个人住房贷款约 3.1% 的加权平均利率测算,1 个百分点的贴息相当于将利息负担降低约三分之一,符合条件的家庭实际房贷成本可降至 2.1% 左右。以一笔 100 万元、30 年期的商业房贷为例,考虑到贷款余额随还款逐月递减,贴息政策最多可帮助借款人累计减少利息支出近 5 万元。
这笔财政资金的直接投入,不仅降低了首套购房的准入门槛,更相当于将部分被月供挤压的消费能力还给了居民家庭。对于新就业大学生、进城务工人员等新市民以及城镇工薪家庭而言,每月数百元的利息减免,既能减轻还贷期间的现金流压力,也能间接带动住房相关消费乃至更广范围的内需释放,政策效应超越了房地产市场本身。
比直接减负更深远的影响,是这项政策正在扭转过去几年 “买房不如租房” 的收益倒挂格局,重塑居民租购决策的关键临界点。
过去一段时期,房价上涨预期持续弱化,居民购房决策越来越理性地对比住房持有成本与租金收益。据测算,今年 8 月全国 38 个重点城市二手住宅平均租金收益率约为 2.87%,一线城市仅为 2.07%,而同期新发放个人住房贷款加权平均利率约为 3.1%。持有成本持续高于租金收益,成为部分刚需群体持币观望、推迟购房计划的核心原因之一。
1 个百分点的贴息,直接将购房持有成本与租金收益的差距收窄了整整 1 个百分点。对于符合政策条件的家庭而言,实际房贷成本已接近甚至低于部分城市的租金收益率水平。当 “月供低于房租” 从抽象概念变为现实账单,原本的租房需求与潜在购房意愿,将加速向实际购房行为转化 —— 这正是财政政策撬动市场需求的核心逻辑。
此次政策最鲜明的特点,是 “精准滴灌” 的设计思路,通过两道硬门槛将政策红利精准投向最需要支持的基本刚需群体:一是所购住房建筑面积在 120 平方米以下(含 120 平方米),二是购房总价在 150 万元以下(含 150 万元)。同时政策明确覆盖新房与二手房,但不支持存量贷款置换,确保财政资金全部用于新增刚需购房需求,避免了政策套利。
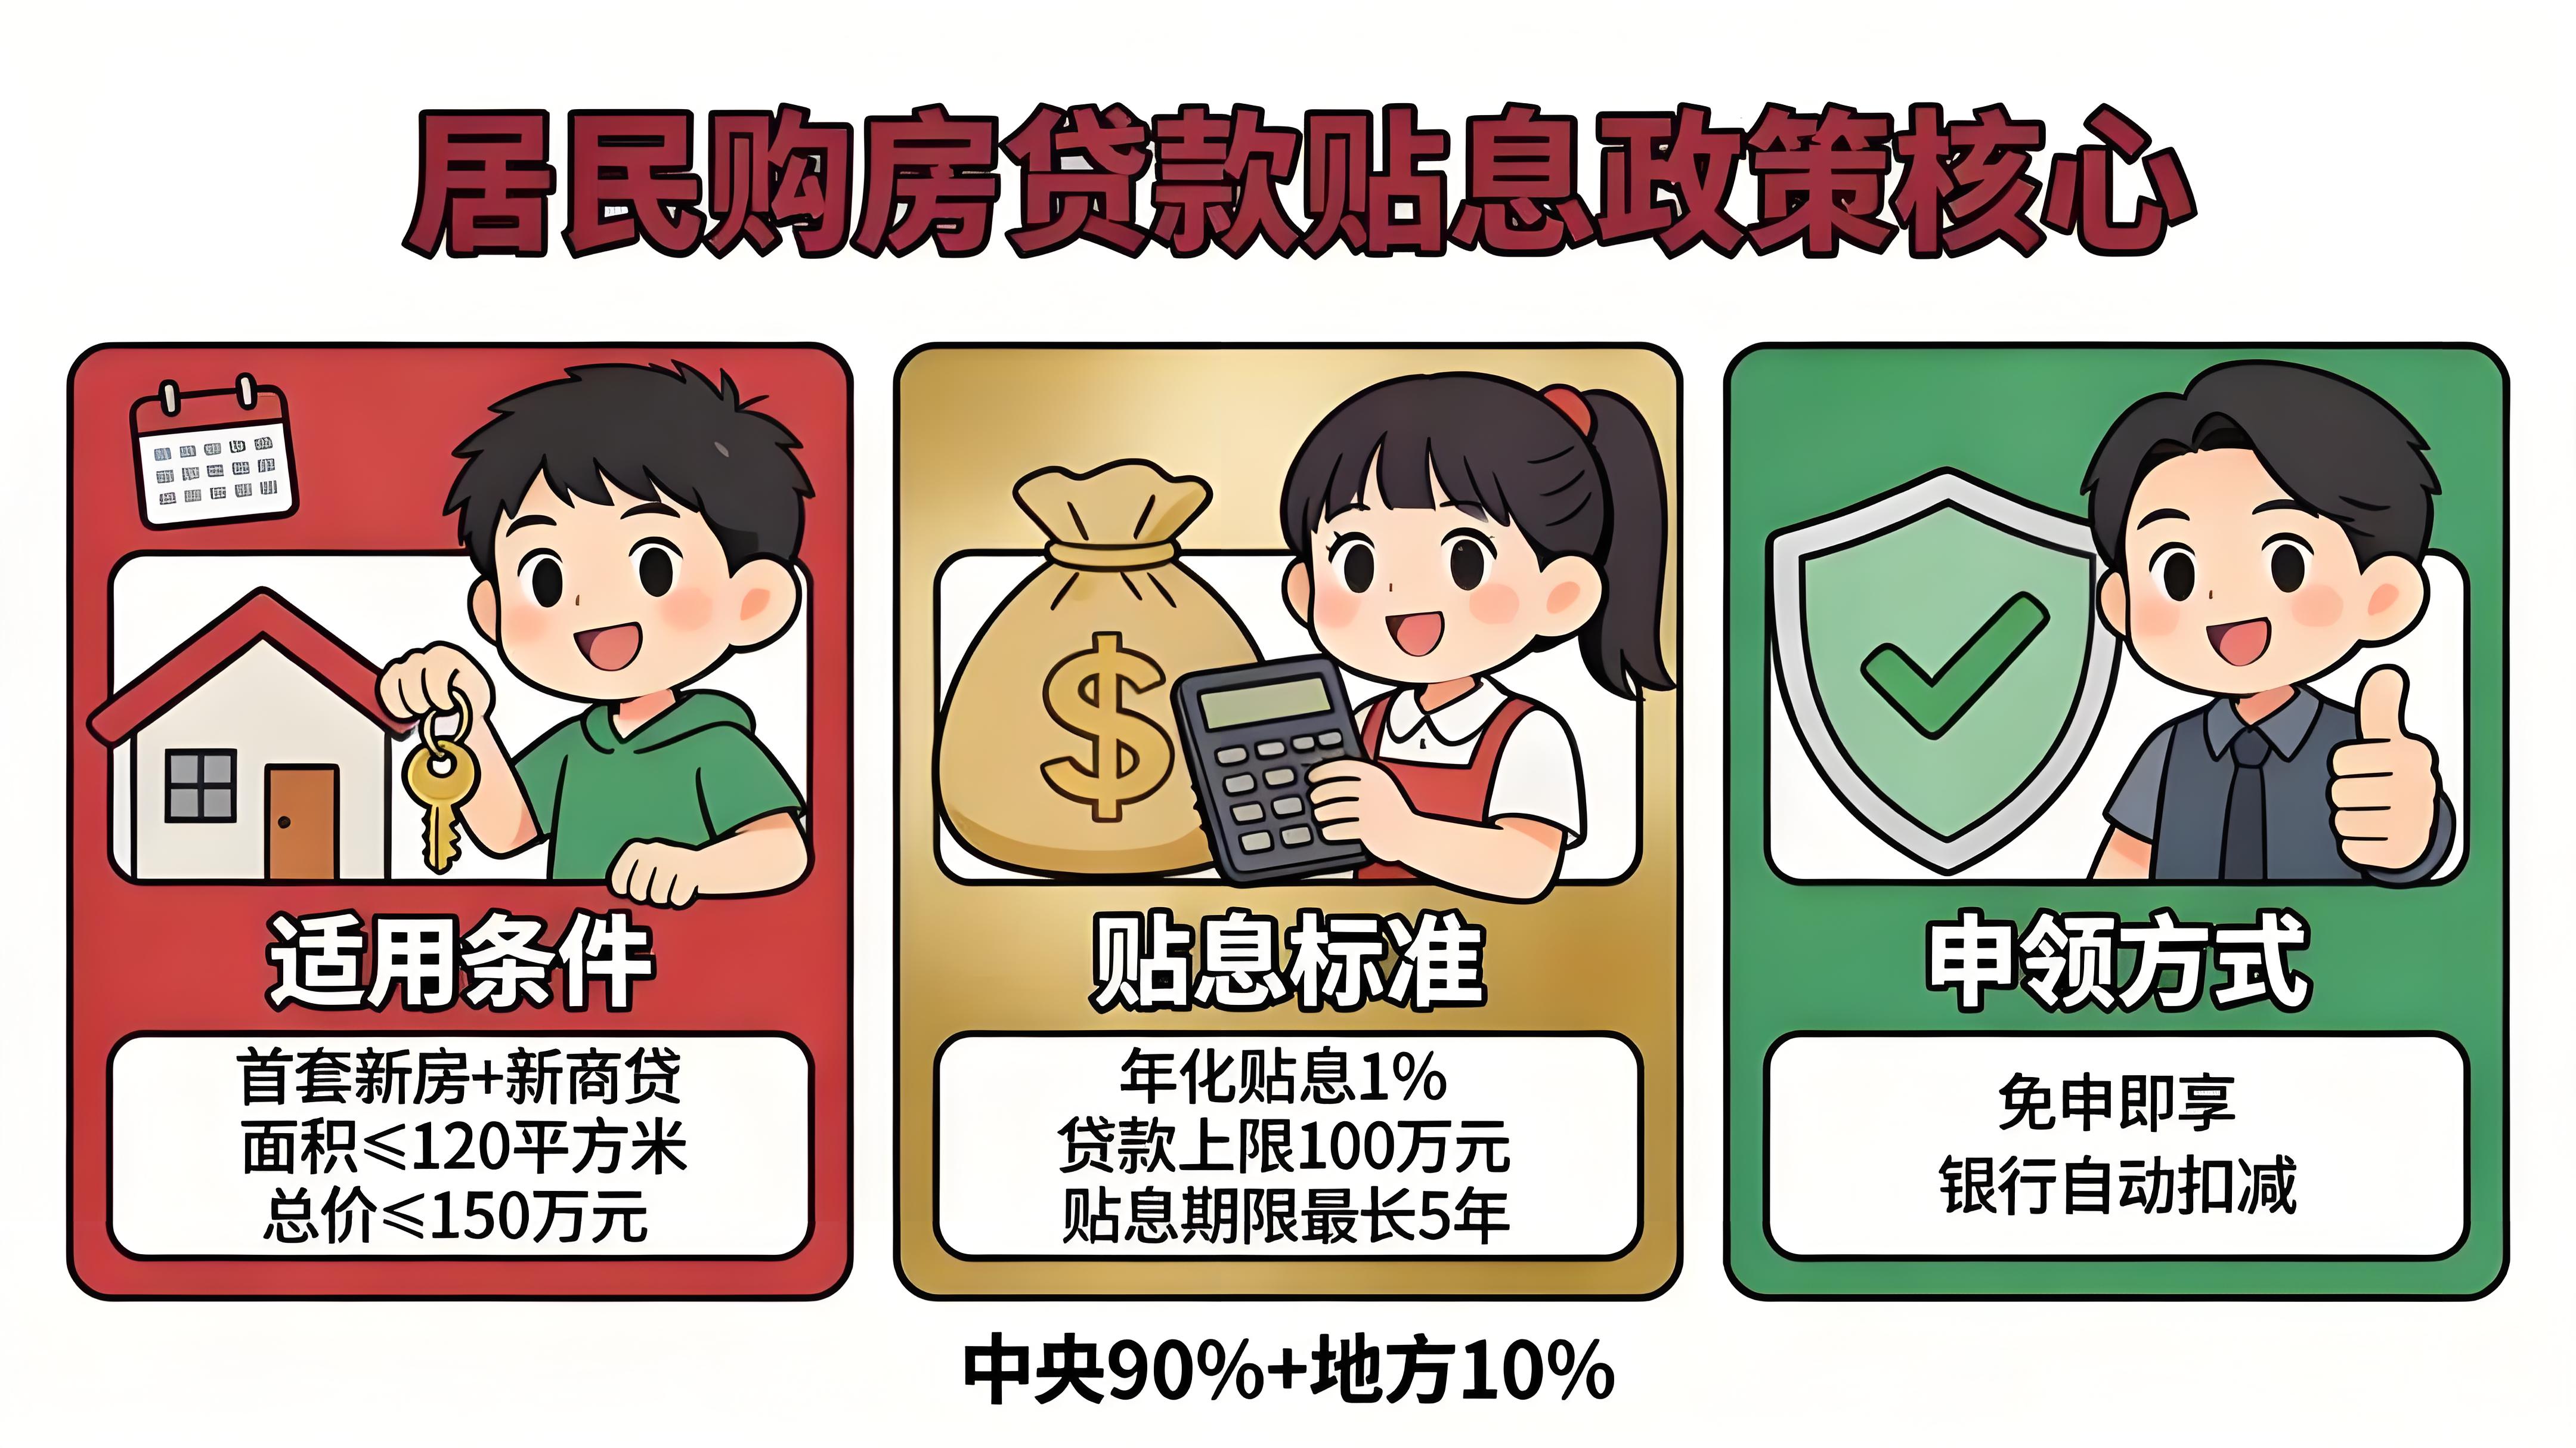
图:居民购房贷款贴息政策核心要点图解 来源:搜狐网
从市场交易结构看,这一门槛设置精准匹配了当前住房市场的主力需求。中指研究院数据显示,2026 年 1-8 月,全国重点 40 城中,符合面积与总价双条件的二手房成交占比达 55.2%,新房成交占比也有 33.1%,足以说明政策覆盖的刚需群体基数庞大、需求真实存在。
更具长期价值的是,将二手房纳入贴息范围,有效激活了 “刚需承接存量住房 — 业主变现置换改善 — 改善型需求释放” 的市场交易链条。这不仅有助于消化市场存量房源,更能修复整个住房市场的交易生态,促进不同层级购房需求的良性循环。相比单纯刺激新房市场,这种对存量市场的激活,对修复市场交易生态具有更强的系统性作用。
从宏观政策工具的视角看,此次房贷贴息还有一层容易被忽略的结构性意义:它以财政资金承担降息成本,在不压缩银行净息差的前提下,实现了定向降息的政策效果,为房地产需求侧调控开拓了新的操作空间。
此前的楼市利率调控多依赖货币政策直接下调贷款利率,但当前商业银行净息差已处于历史低位,进一步全面降息的空间有限,且可能影响银行体系的稳健性。此次贴息改由财政 “买单”,且中央财政承担 90%、地方财政仅承担 10%,既避免了对银行经营利润的挤压,也缓解了地方财政的支出压力,同时终结了此前地方购房补贴 “各自为战” 的碎片化局面,形成了全国统一的政策信号与市场预期。
这种财政与金融政策的协同发力,既体现了 “财政引导、金融放大、市场运作” 的政策思路,也为后续需求侧调控提供了可复制的工具范式 —— 用财政空间置换货币政策空间,用定向支持替代全面放水,在稳增长与防风险之间取得更优平衡。
当然,政策的实际落地效果仍需时间检验,不同城市的市场反应也将呈现明显的分化特征。
对于普通二线城市与强三线城市而言,150 万元总价能够覆盖主流刚需房源,政策的撬动作用最为显著,有望加快刚需群体入市节奏,提振市场成交活跃度。对于一线城市而言,符合总价门槛的房源多集中在远郊板块或小户型二手房,政策更多惠及预算有限的年轻刚需群体,对整体市场的直接拉动相对有限;但部分二手房东可能为匹配贴息条件适度让利,反而有助于激活小户型存量房的流通效率。
而对于人口外流型三四线城市与县城而言,市场的核心矛盾并非利息成本,而是人口流出、居民收入预期偏弱、购房意愿不足。贴息政策能够边际降低购房成本,但很难从根本上改变购买力不足的现状,更多起到托底市场、稳定预期的作用。
此外需要明确的是,政策暂定 1 年的是贷款发放窗口期,而非贴息时长 —— 在窗口期内发放的符合条件贷款,均可享受最长 5 年的贴息支持。试点期满后政策是否延续,将取决于市场的实际反馈与政策成效。后续需重点观察符合条件城市的首套房贷发放量、成交活跃度等核心指标,评估政策的实际拉动效果。
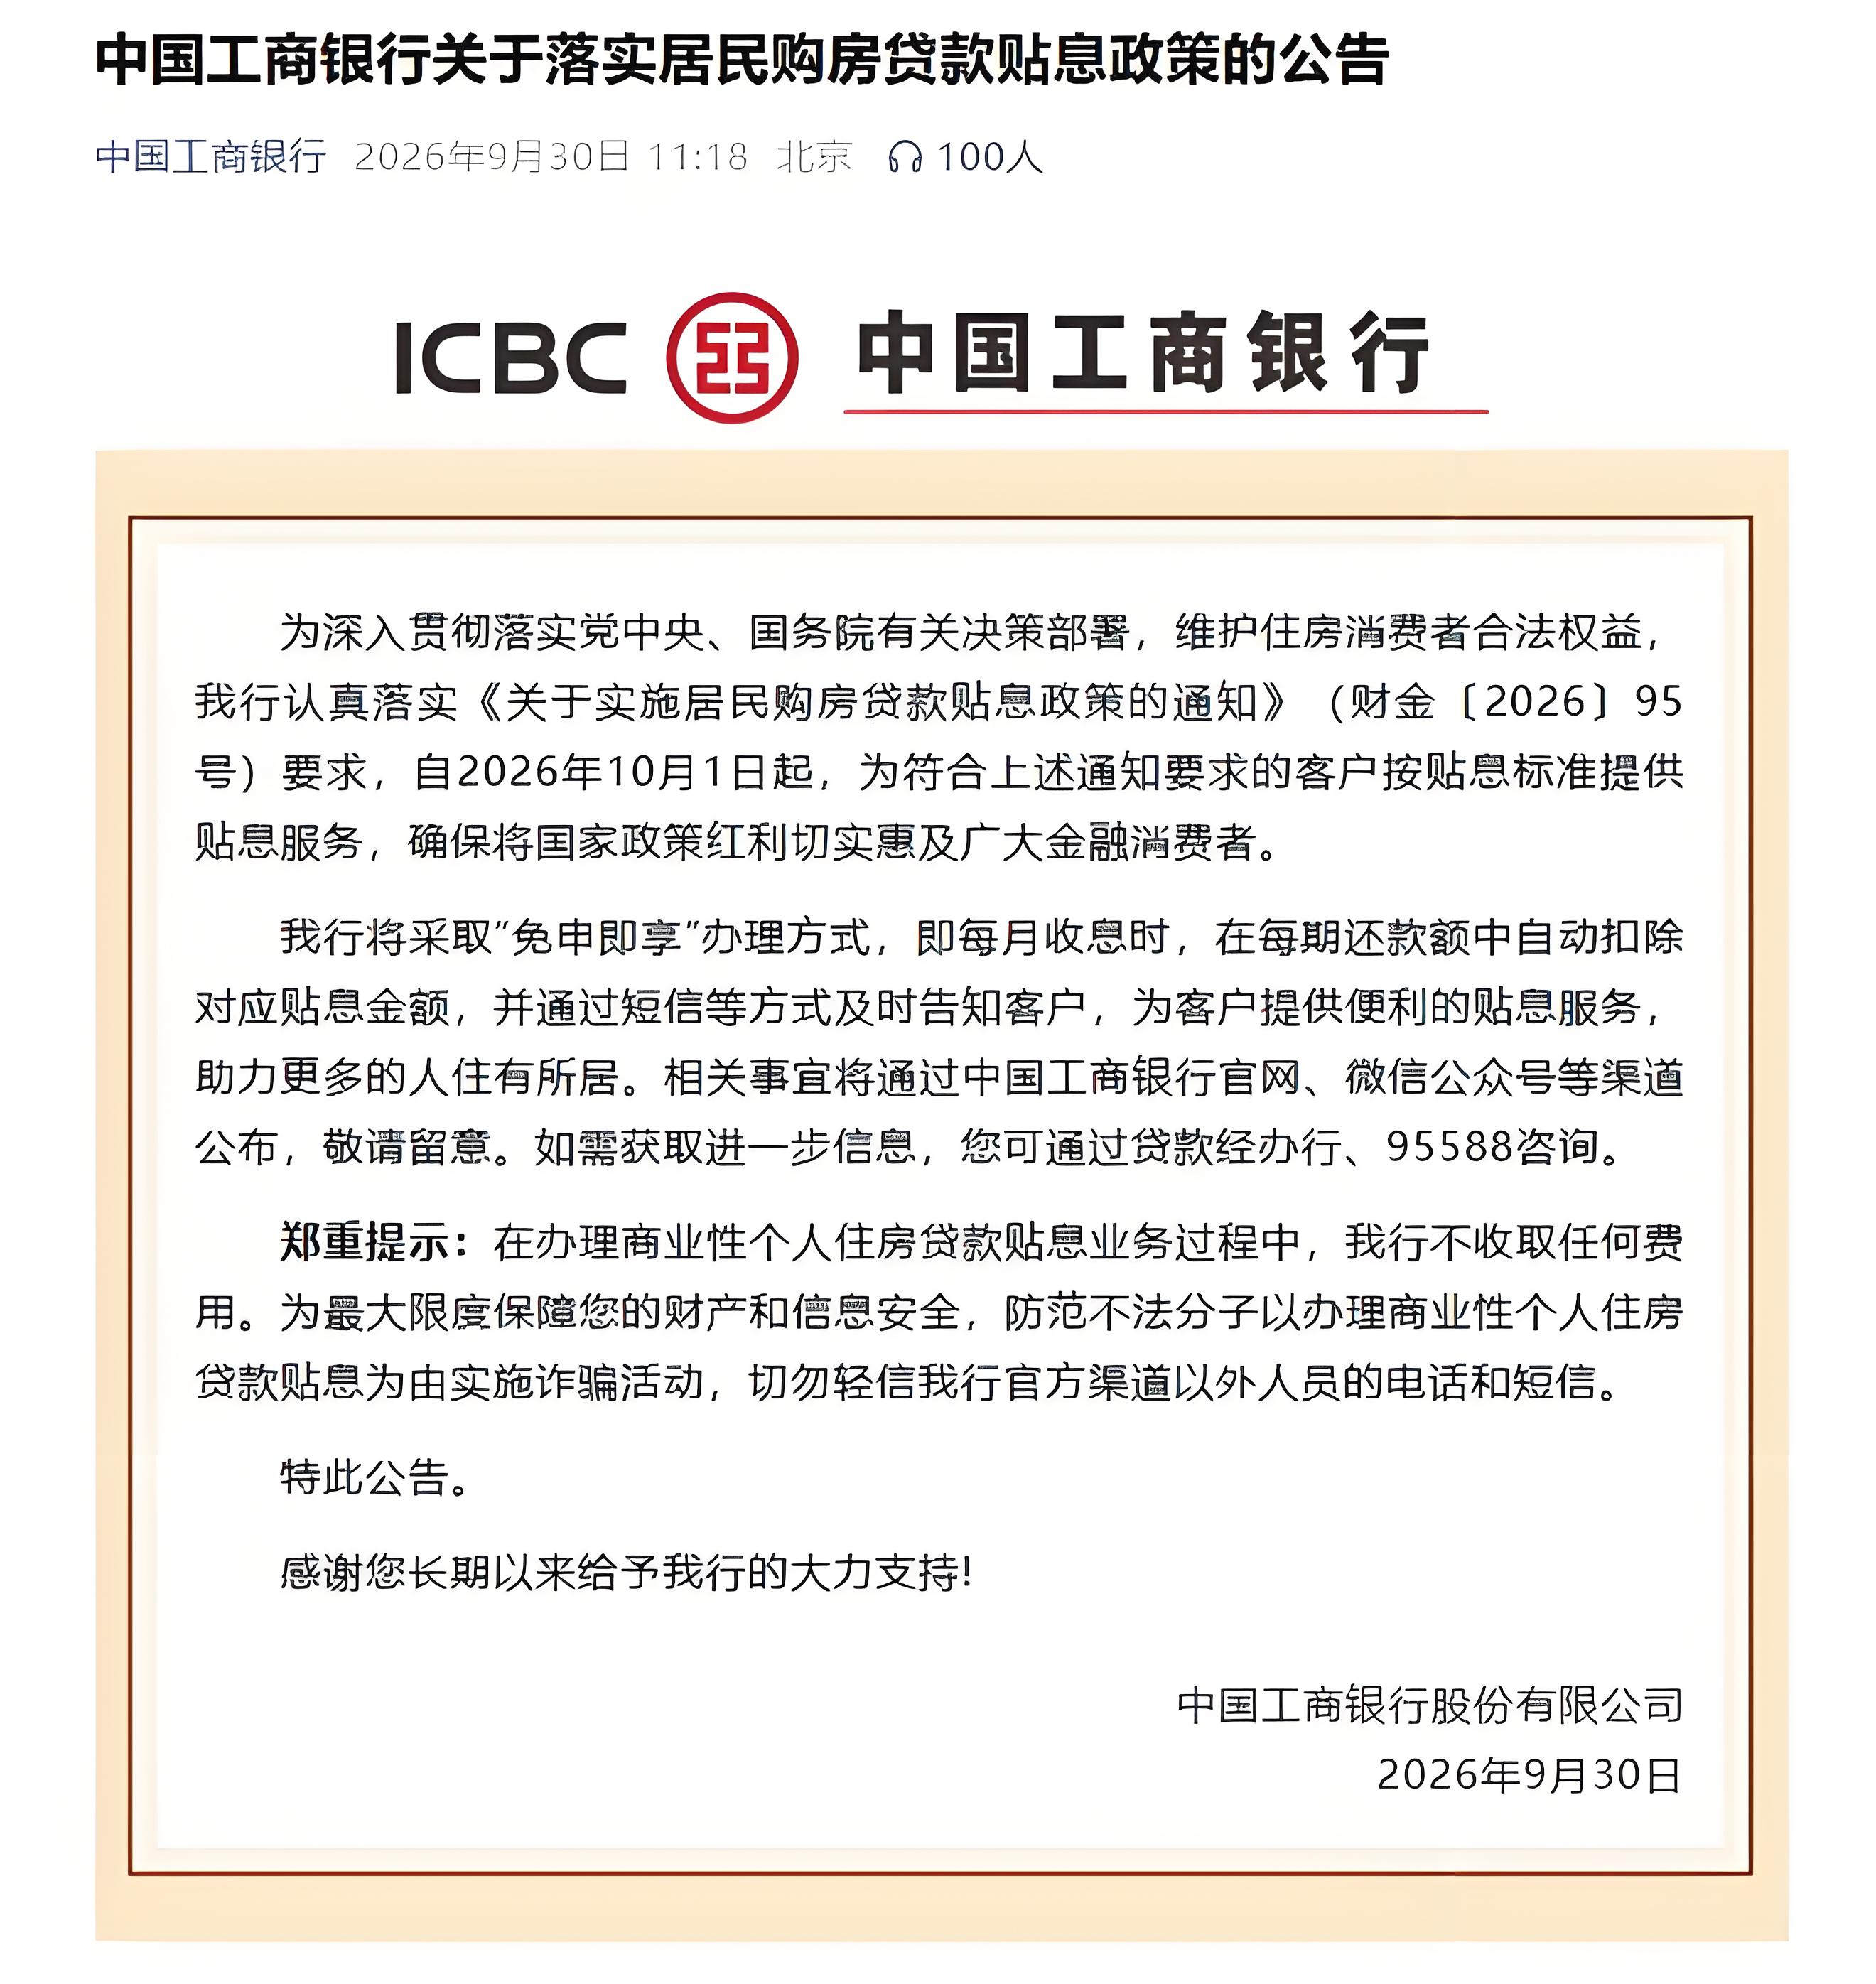
图:中国工商银行落实居民购房贷款贴息政策官方公告 来源:网易网
值得注意的是,目前工商银行、农业银行、中国银行、建设银行、交通银行、邮储银行等六大行均已明确响应政策,全面采取 “免申即享” 的办理方式:银行自动识别符合条件的借款人,按月收息时自动扣除对应贴息金额,无需借款人额外提交申请。同时多家银行提示,办理贴息业务不收取任何费用,广大购房者切勿轻信非官方渠道的 “代办贴息” 诈骗,政策红利的兑现不需要任何中介。
整体来看,此次房贷贴息政策选在 “金九银十” 的传统销售节点落地,既是对稳楼市部署的具体落实,也是房地产需求侧调控政策的一次创新探索。它用精准的财政投入撬动市场预期,用协同的政策设计拓展调控空间,既着眼于当下的刚需民生保障,也致力于长期的市场生态修复。随着政策逐步落地见效,有望推动房地产市场进一步企稳,更好地支撑刚性住房需求,助力实现 “住有所居” 的民生目标。